
Экономика Казахстана сегодня Аналитический отчёт: состояние экономики, структурные изменения, региональная динамика, риски и перспективы по состоянию на 16 сентября 2026 года
1. Общая информация
Экономика Казахстана в 2026 году сохраняет положительную динамику, однако одновременно сталкивается с высокой инфляцией и дорогим финансированием. За январь–июнь реальный ВВП вырос на 4,1%, номинальный объём ВВП составил 70,95 трлн тенге. Основными источниками прироста выступили строительство, обрабатывающая промышленность, торговля и транспорт.
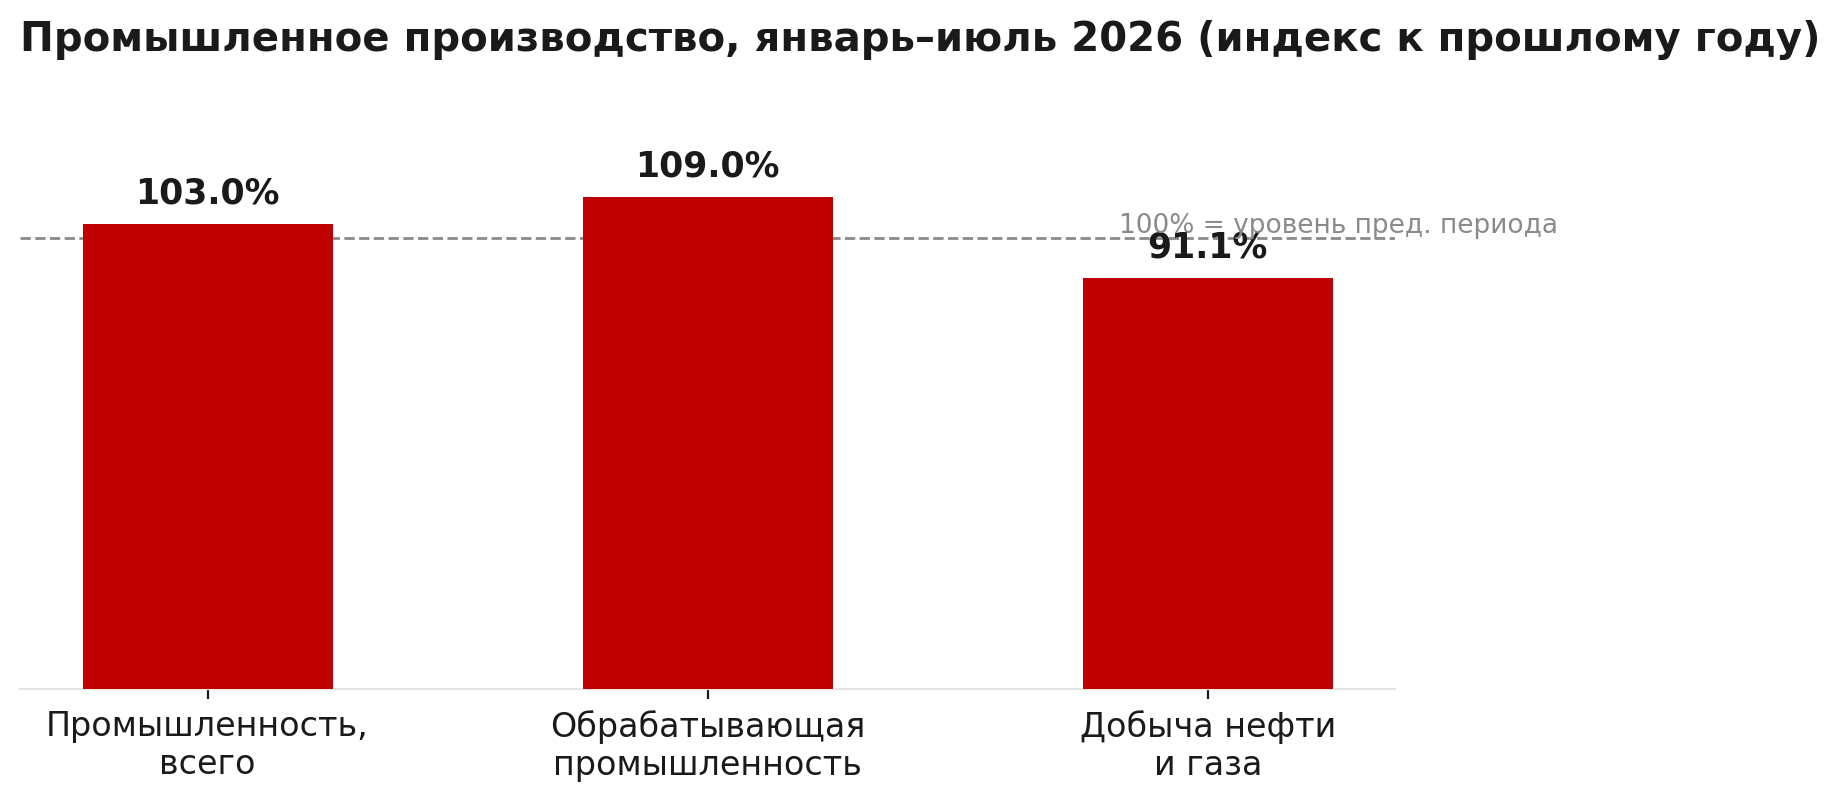
Ключевое структурное наблюдение — расхождение динамики переработки и добычи: за январь–июль индекс обрабатывающей промышленности составил 109,0%, тогда как добыча нефти и природного газа — 91,1%. Это создаёт предпосылки для увеличения роли переработки, но одного года недостаточно для подтверждения устойчивой трансформации.
Одновременно инвестиции в основной капитал достигли 11,46 трлн тенге (+7,7% в сопоставимых ценах), строительные работы — 5,06 трлн тенге (+15,3%). Кредитование экономики выросло до 53,4 трлн тенге (+14,3%), а инфляция в августе составила 9,8% при базовой ставке 16,25%. Таким образом, текущая модель роста опирается одновременно на инвестиционный цикл, строительство, промышленность и внутренний спрос, но ограничивается стоимостью денег и ценовым давлением.
2. Макроэкономическая среда
Макроэкономическая ситуация формируется сочетанием расширения производства и жёстких финансовых условий. Инфляция остаётся почти вдвое выше среднесрочной цели 5%, поэтому денежно-кредитная политика сохраняет ограничительный характер. Базовая ставка 16,25% повышает стоимость заёмного капитала и влияет прежде всего на проекты с длинным сроком окупаемости.
Для компаний это означает более высокую роль собственных средств и необходимость тщательнее оценивать денежные потоки. Рост, поддержанный инфраструктурными проектами и собственным капиталом предприятий, менее непосредственно зависит от доступности банковского кредита. Вместе с тем дорогой кредит способен ограничивать инвестиции МСП и потребительский спрос.
Внешний сектор остаётся значимым каналом риска. Высокая зависимость от нефти и металлов означает, что изменение мировых цен и физических объёмов экспорта может быстро отражаться на валютной выручке, бюджетных доходах и валютном рынке.
3. ВВП и источники роста
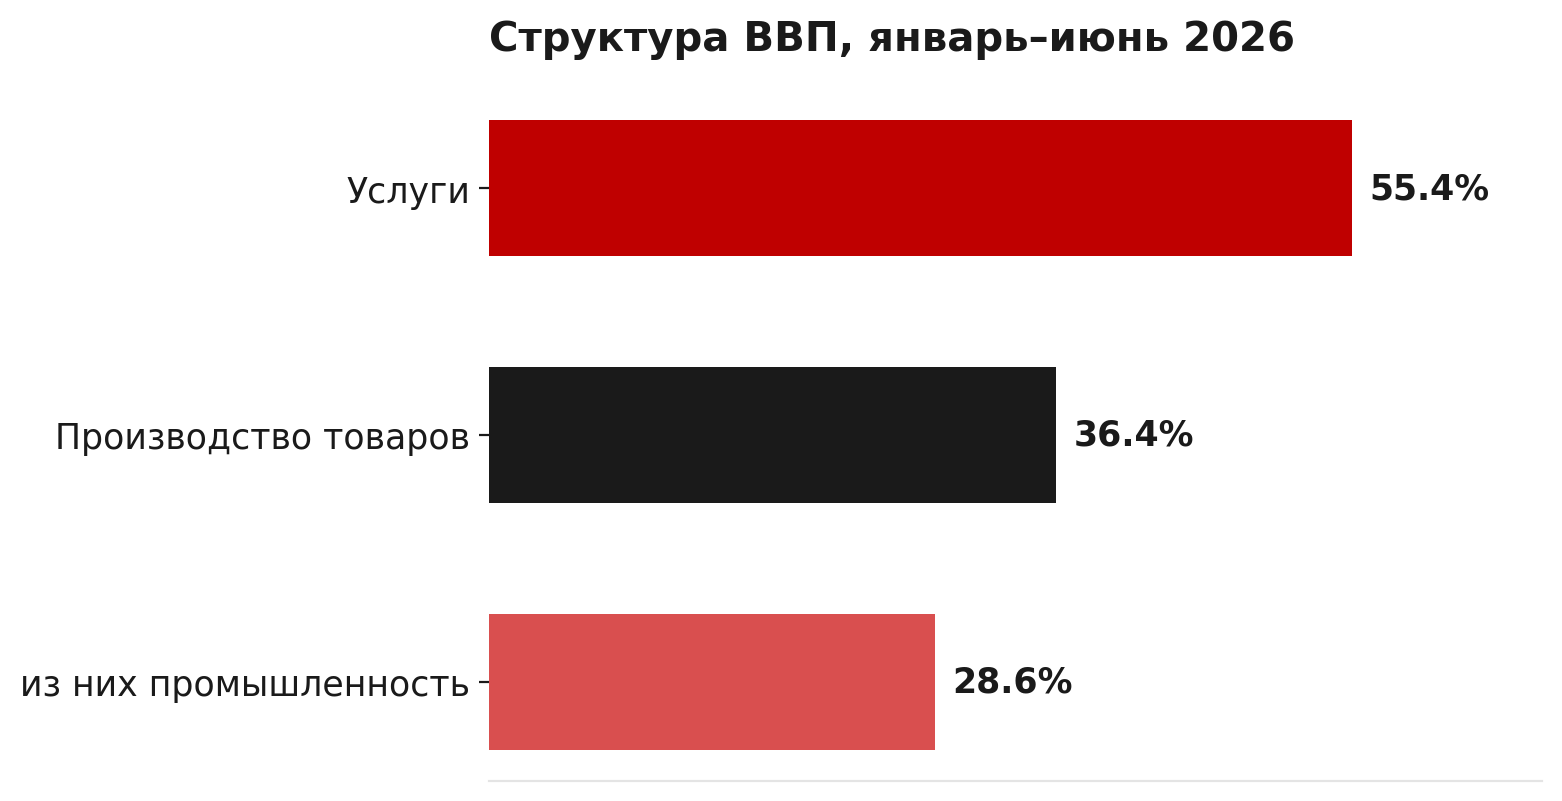
За январь–июнь 2026 года ВВП составил 70,95 трлн тенге, реальный рост — 4,1% год к году. В структуре ВВП производство товаров занимало 36,4%, услуги — 55,4%, промышленность — 28,6%.
Рост имеет смешанный характер. Обрабатывающая промышленность и строительство формируют производственную составляющую, тогда как торговля отражает внутренний спрос. Строительство обладает мультипликативным эффектом: увеличение активности повышает спрос на цемент, металл, стекло, транспорт, проектирование, инженерные и финансовые услуги.
Качество роста следует оценивать не только по номинальному объёму экономики, но и по производительности, реальному выпуску и покупательной способности населения. При инфляции около 10% номинальное увеличение оборотов не означает сопоставимого реального прироста.
4. Промышленность и структурная трансформация
За январь–июль индекс промышленного производства составил 103,0%. Обрабатывающая промышленность достигла 109,0%, тогда как добыча сырой нефти и природного газа — 91,1% к соответствующему периоду предыдущего года.
Разница между секторами является одним из наиболее заметных структурных сигналов 2026 года. Если высокая динамика обработки сохранится несколько лет, возрастёт роль продукции с более высокой внутренней добавленной стоимостью. Однако текущих данных недостаточно, чтобы считать трансформацию завершённой.
Для закрепления результата необходимы инвестиции в оборудование, надёжное энергоснабжение, инфраструктуру, квалифицированные кадры и устойчивые рынки сбыта. Для экспортной переработки дополнительно важны логистика и валютный курс.
5. Инвестиции
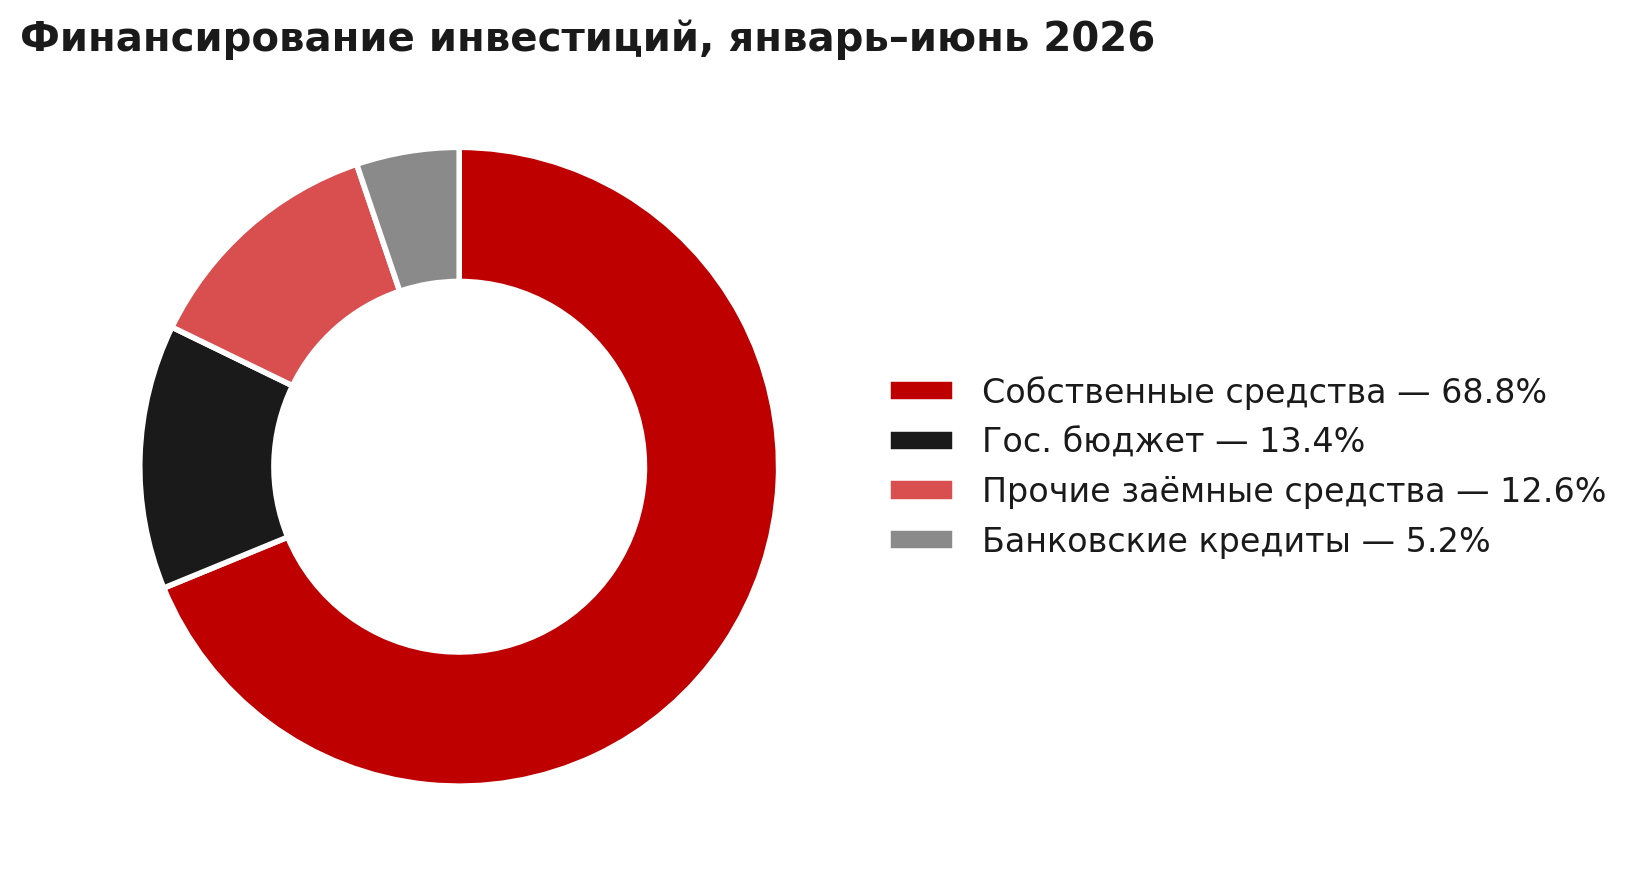
Инвестиции в основной капитал за январь–июль составили 11,46 трлн тенге, рост в сопоставимых ценах — 7,7%. За январь–июнь 68,8% инвестиций финансировалось собственными средствами предприятий, 13,4% — государственным бюджетом, 5,2% — банковскими кредитами и 12,6% — прочими заёмными средствами.
Структура финансирования показывает высокую роль корпоративного капитала. Это снижает непосредственную зависимость инвестиционного процесса от банковского кредитования, но одновременно делает инвестиционную активность чувствительной к прибыльности бизнеса и доступности внутреннего денежного потока.
Регионально инвестиционный рост был особенно заметен в Улытау, Жамбылской и Туркестанской областях, тогда как ряд регионов демонстрировал снижение. Это подтверждает неоднородность инвестиционного цикла и необходимость региональной оценки проектов.
6. Строительство и инфраструктура
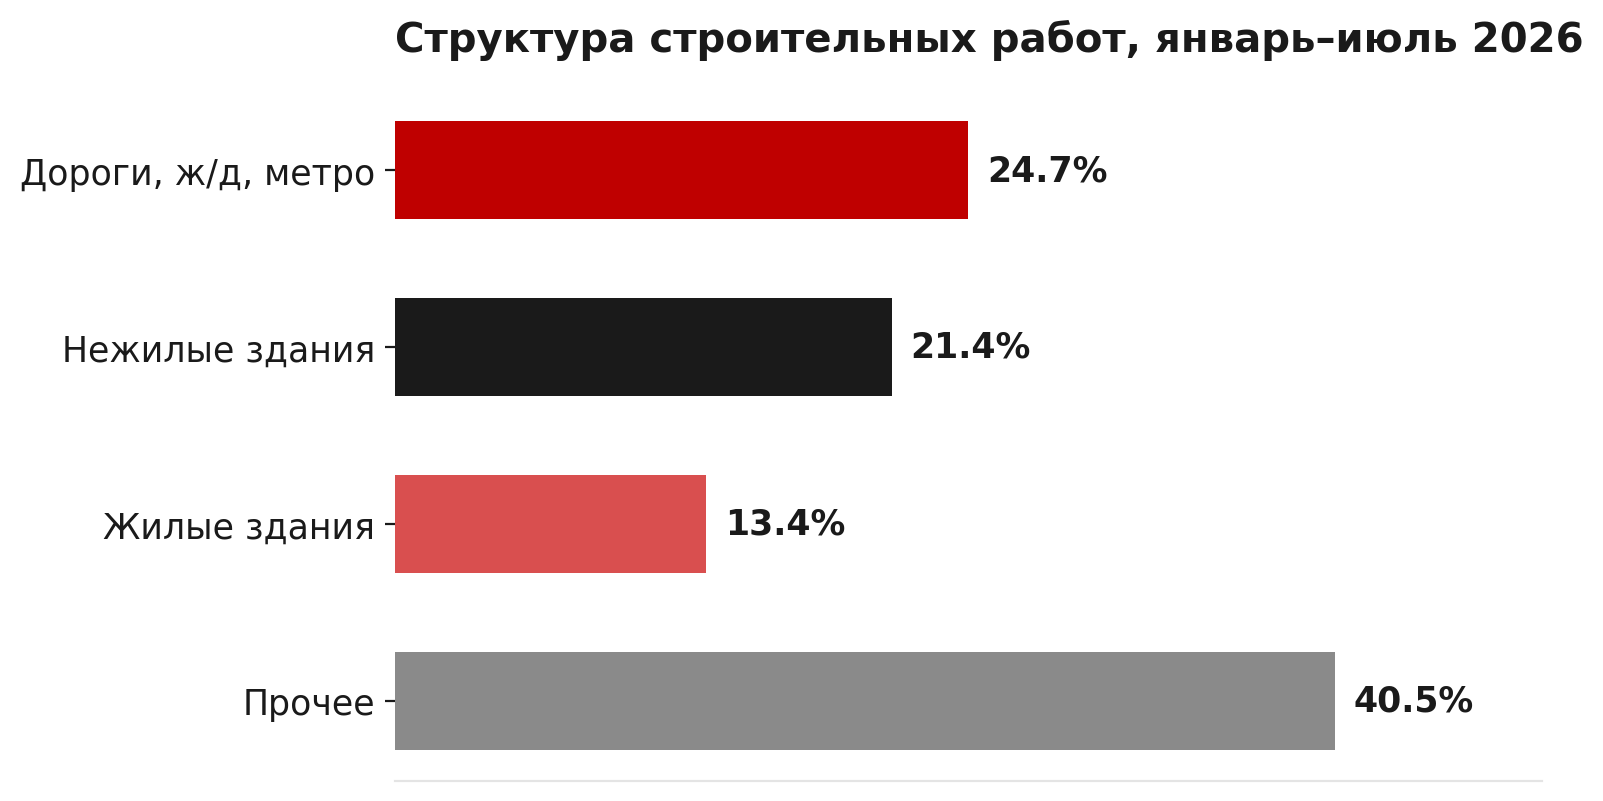
За январь–июль выполнено строительных работ на 5,06 трлн тенге, рост составил 15,3%. На дороги, железные дороги и метро приходилось 24,7%, на нежилые здания — 21,4%, на жилые здания — 13,4%. Доля частных строительных организаций составила 90,1%.
Строительный цикл оказывает широкий эффект на смежные отрасли. Увеличение объёмов работ поддерживает производство строительных материалов, металлургию, транспорт, аренду техники, проектирование и инженерные услуги. При этом длительный рост требует соответствующего расширения энергетической и транспортной инфраструктуры.
Для оценки устойчивости необходимо разделять инфраструктурное строительство, жильё и коммерческую недвижимость. Эти сегменты имеют разные источники спроса, сроки окупаемости и риски.
7. Внешняя торговля
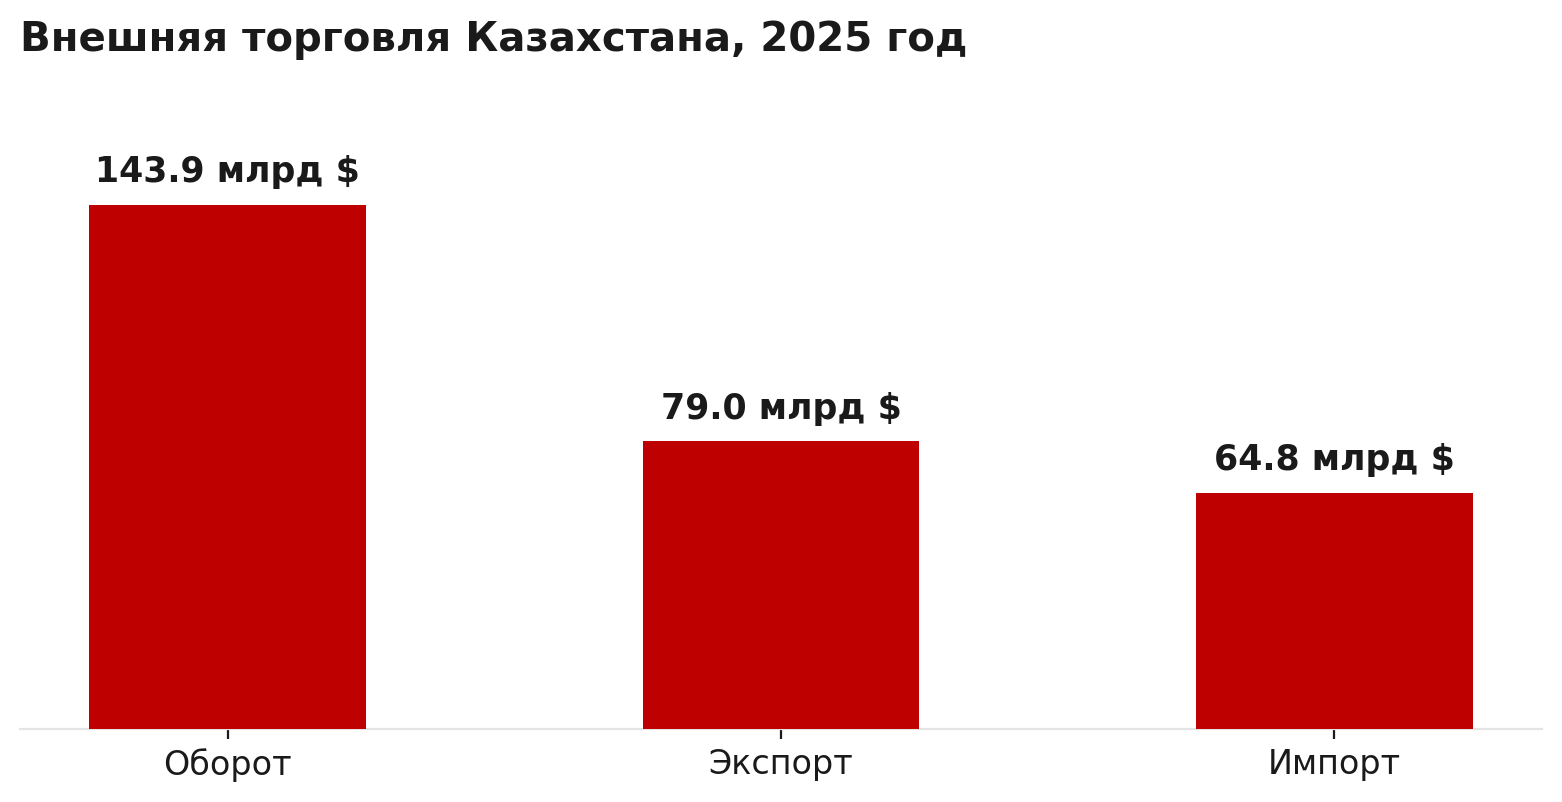
По итогам 2025 года внешнеторговый оборот составил 143,9 млрд долларов (+1,3%), экспорт — 79,0 млрд (-3,2%), импорт — 64,8 млрд (+7,4%). Оборот с ЕАЭС составил 30,9 млрд долларов и снизился на 0,1%.
Разнонаправленная динамика экспорта и импорта важна для оценки внешнего баланса. Рост импорта может быть связан с расширением внутреннего спроса и инвестиционным импортом, но одновременно повышает зависимость от внешних поставщиков.
Экспорт остаётся концентрированным: на сырую нефть и сырые нефтепродукты приходилось 50,5% экспорта. Поэтому изменение сырьевой конъюнктуры может быстро воздействовать на валютную выручку, бюджет и платёжный баланс.
8. Сельское хозяйство
За январь–август 2026 года валовая продукция сельского, лесного и рыбного хозяйства достигла 4,38 трлн тенге, индекс физического объёма — 105,2%. Сектор сохраняет положительную динамику и имеет значимость для занятости, продовольственного обеспечения, переработки и экспорта.
Ключевые ограничения — погодные условия, водообеспечение, стоимость топлива и удобрений, логистика, финансирование и технологическая производительность. Поэтому рост валового выпуска необходимо сопоставлять с урожайностью, себестоимостью и производительностью труда.
9. МСП и деловая активность
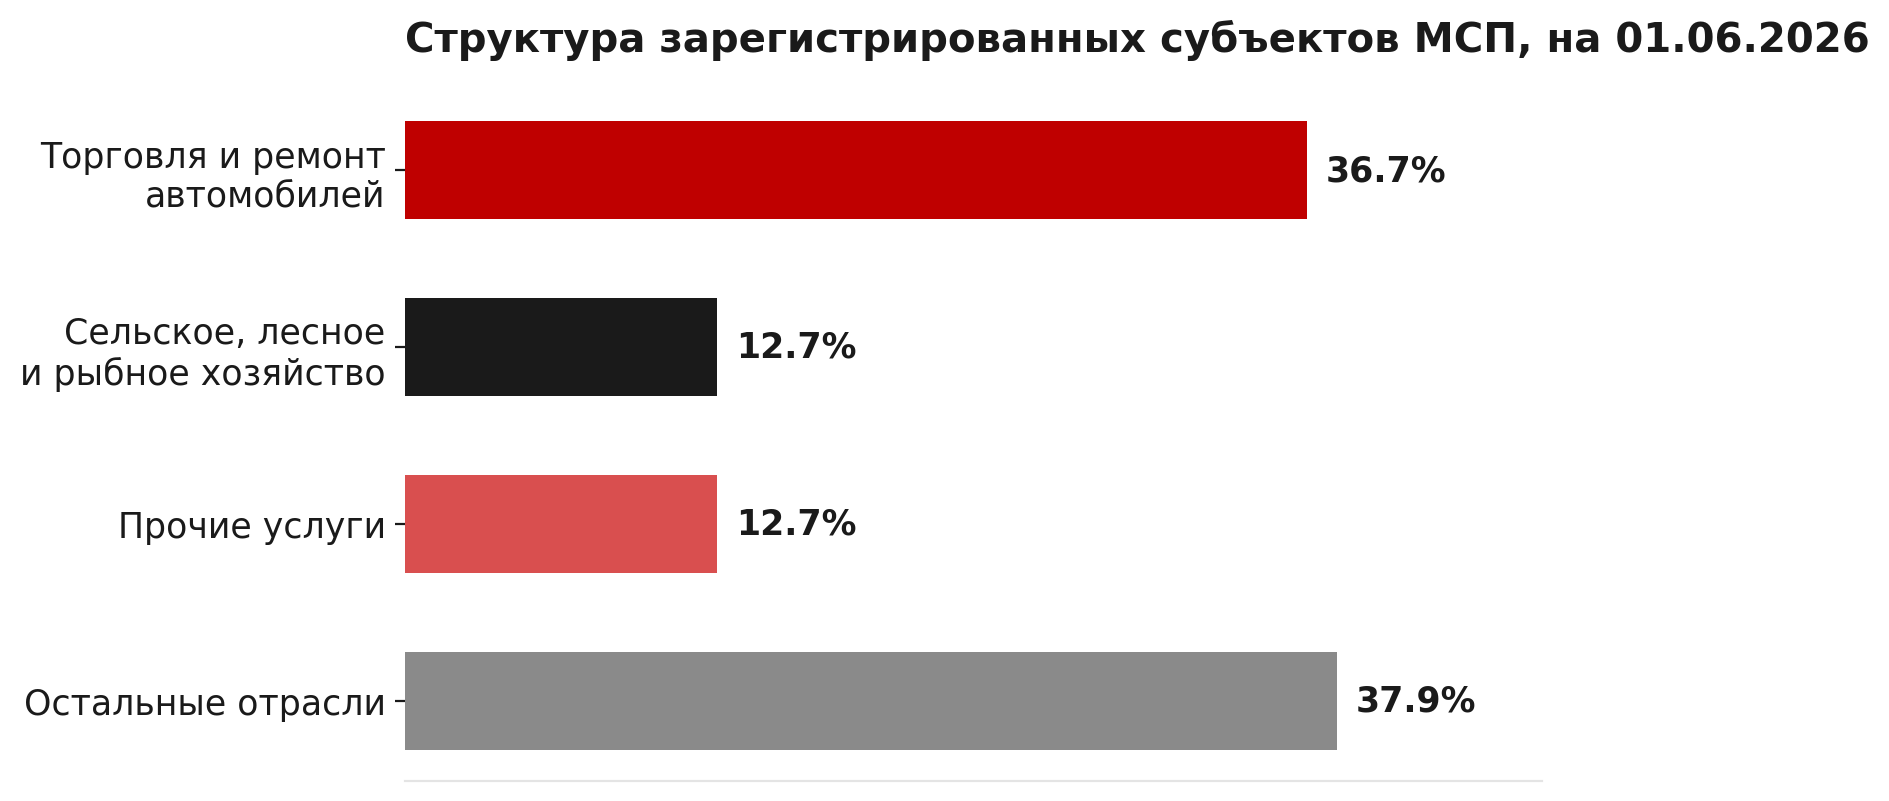
На 1 июня 2026 года зарегистрировано 2,14 млн субъектов МСП, из них 1,98 млн являлись действующими. Количество действующих субъектов снизилось на 6,3% год к году. Торговля и ремонт автомобилей занимали 36,7% зарегистрированных субъектов; ещё по 12,7% приходилось на сельское, лесное и рыбное хозяйство и прочие услуги.
Сокращение количества действующих субъектов само по себе не позволяет сделать однозначный вывод о состоянии предпринимательства. На показатель могут влиять очистка регистра, административный учёт, сезонность и изменение условий деятельности.
Для оценки бизнес-среды целесообразно одновременно анализировать занятость, выпуск, налоговые платежи, кредитование, количество открытий и закрытий и отраслевую структуру МСП.
10. Демография и урбанизация
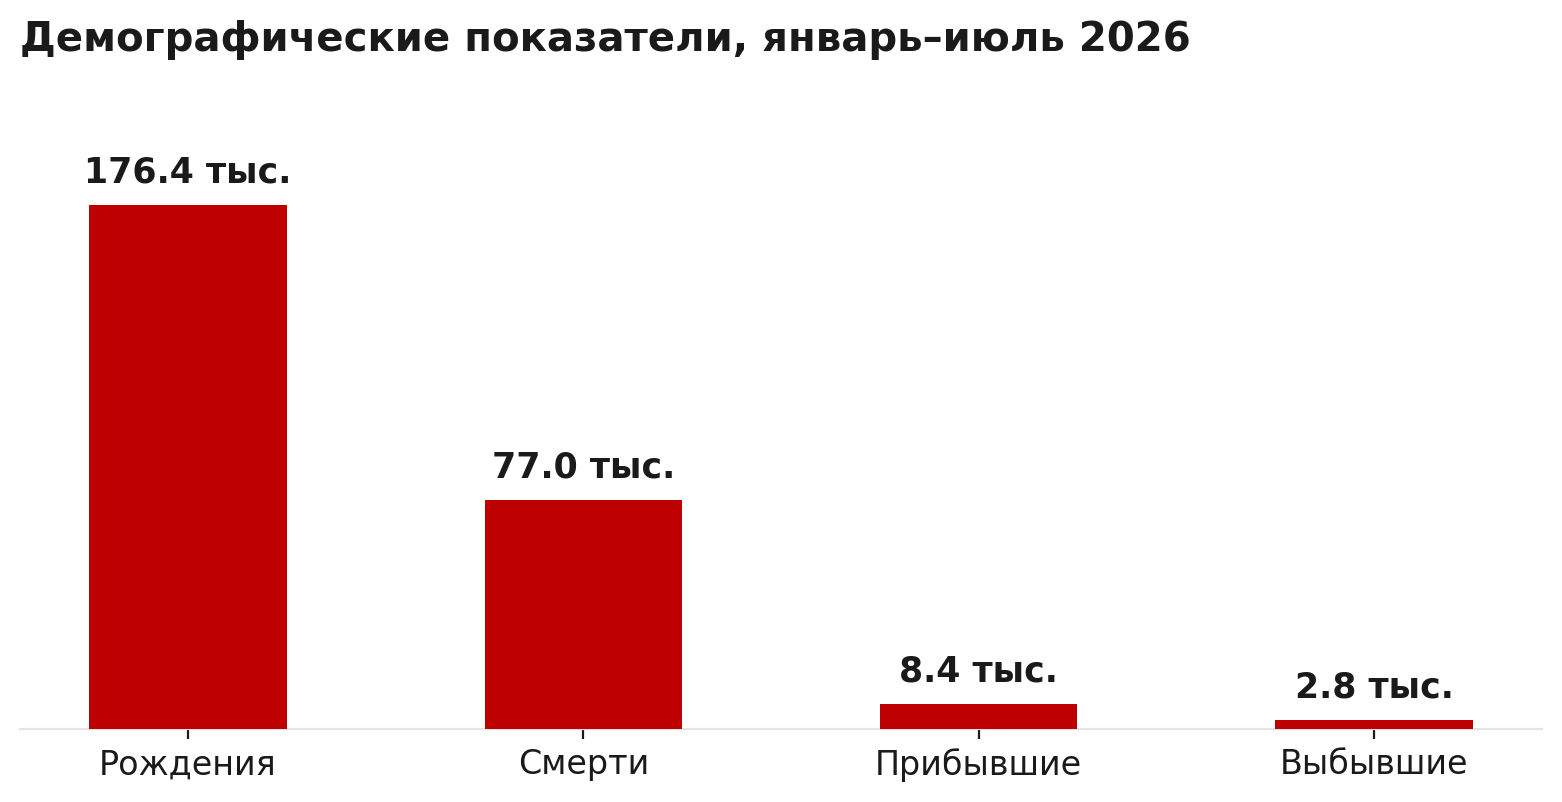
На 1 августа 2026 года население Казахстана составляло 20,60 млн человек. За январь–июль зарегистрировано 176,4 тыс. рождений и 77,0 тыс. смертей; прибывших — 8,4 тыс., выбывших — 2,8 тыс.
Рост населения расширяет внутренний рынок и спрос на жильё, продукты, образование, медицину, транспорт и услуги. В крупных городах дополнительным фактором выступает миграция, которая одновременно создаёт спрос и повышает требования к городской инфраструктуре.
11. Рынок труда и доходы
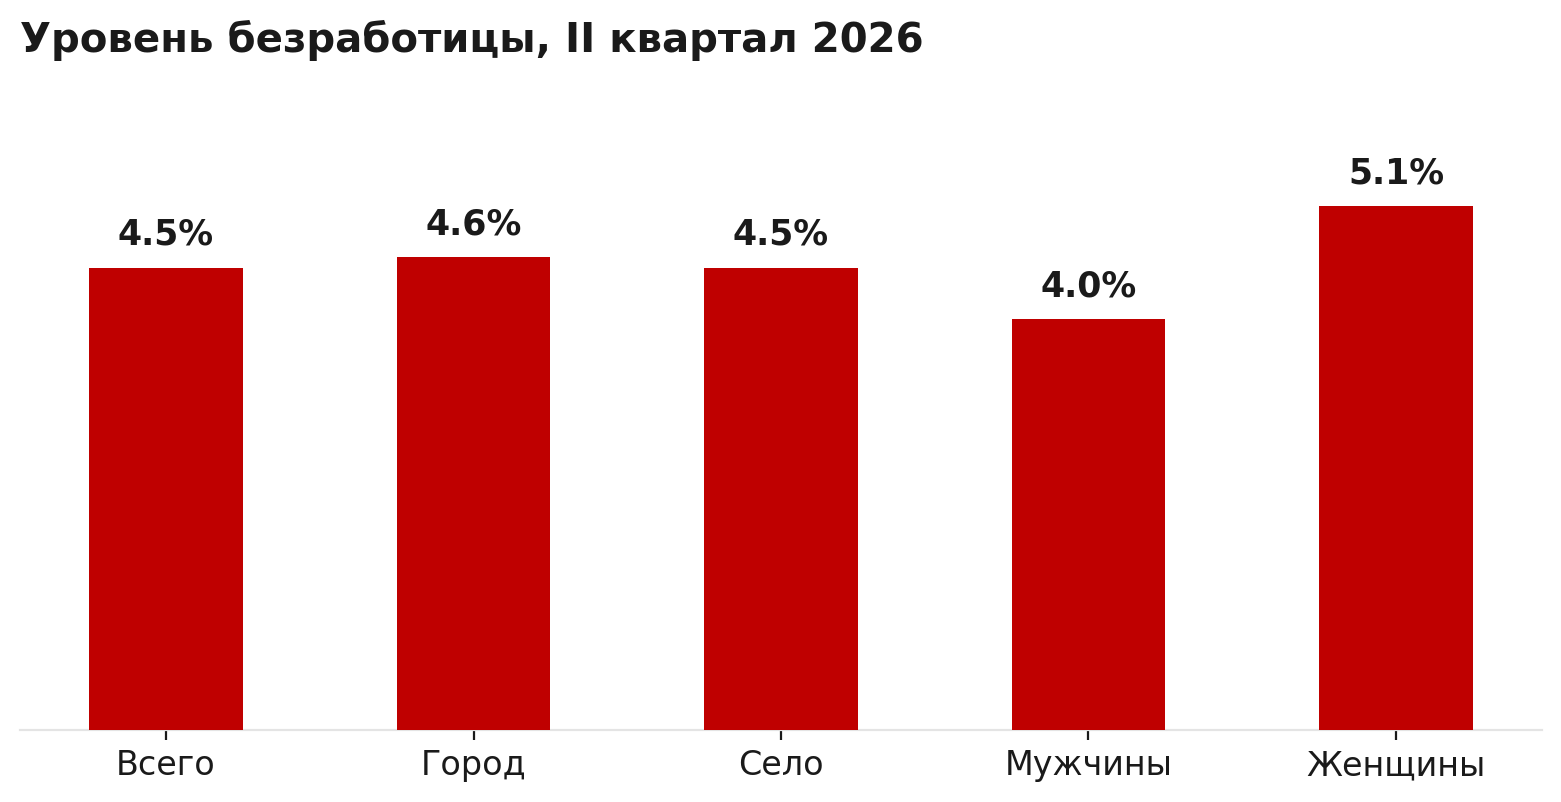
Уровень безработицы во II квартале 2026 года составил 4,5%; в городской местности — 4,6%, в сельской — 4,5%. Среди мужчин показатель составил 4,0%, среди женщин — 5,1%.
Низкая общая безработица не исключает структурного дефицита навыков, региональных дисбалансов и различий в производительности. Поэтому оценка рынка труда должна включать не только количество рабочих мест, но и соответствие компетенций требованиям экономики.
Инфляция делает особенно важной оценку реальных доходов. В Астане средняя номинальная заработная плата во II квартале достигла 647 920 тенге, при этом индекс реальной заработной платы составил 99%.
12. Банковский сектор и кредитование
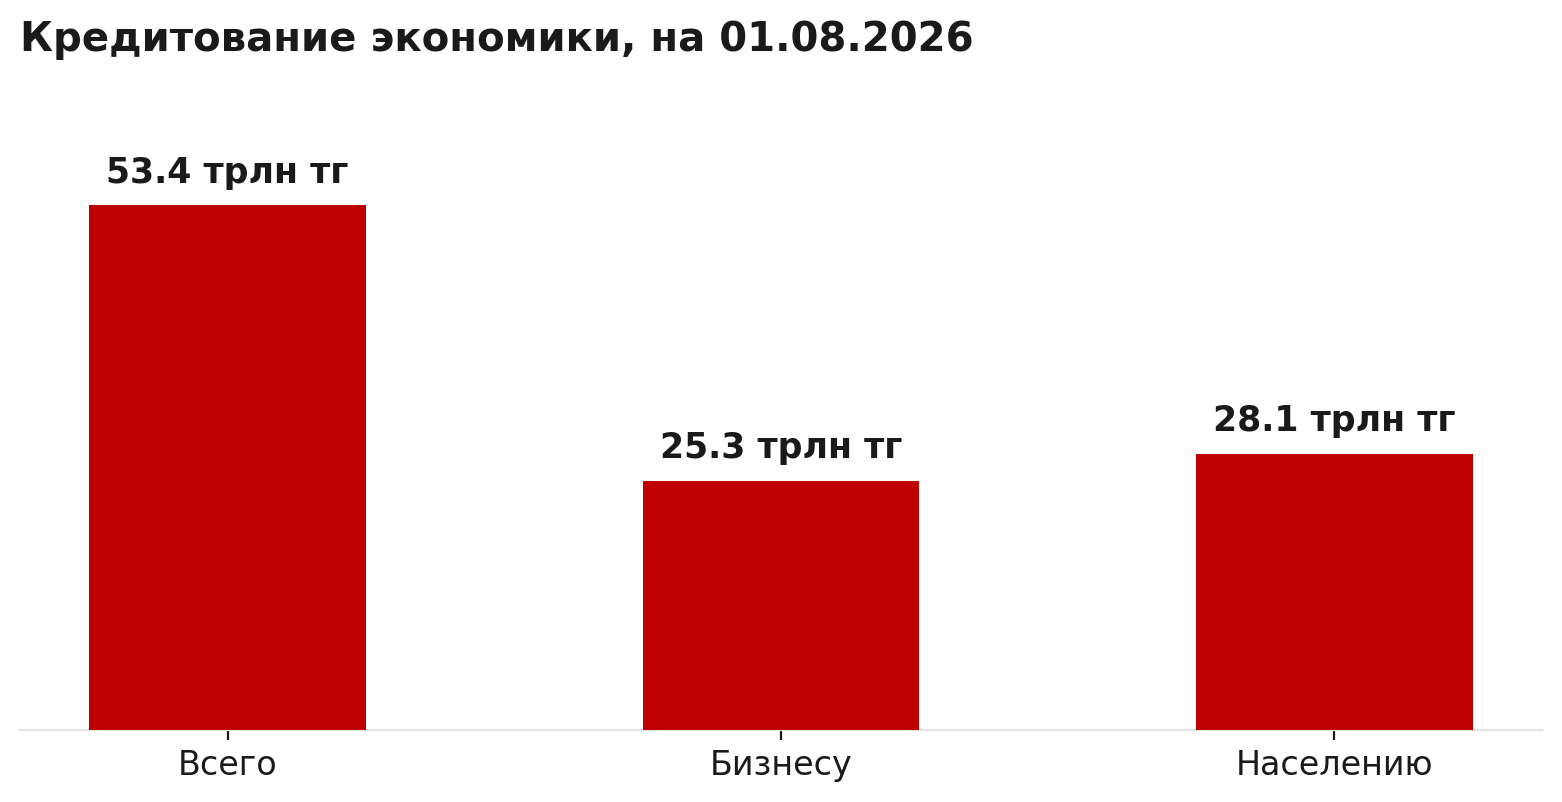
На 1 августа кредитование экономики в расширенном определении составило 53,4 трлн тенге, увеличившись на 14,3% год к году. Кредиты бизнесу составляли 25,3 трлн тенге, населению — 28,1 трлн.
Кредитование населения немного превышает половину общего объёма и является существенным каналом внутреннего спроса. Одновременно высокая стоимость денег увеличивает финансовую нагрузку и особенно важна для инвестиционных проектов с длинной окупаемостью.
Сам по себе рост кредитования не является достаточной характеристикой качества финансовой динамики. Необходимо учитывать назначение кредитов, качество заёмщиков и способность экономики увеличивать выпуск быстрее долговой нагрузки.
13. Инфляция и денежно-кредитная политика
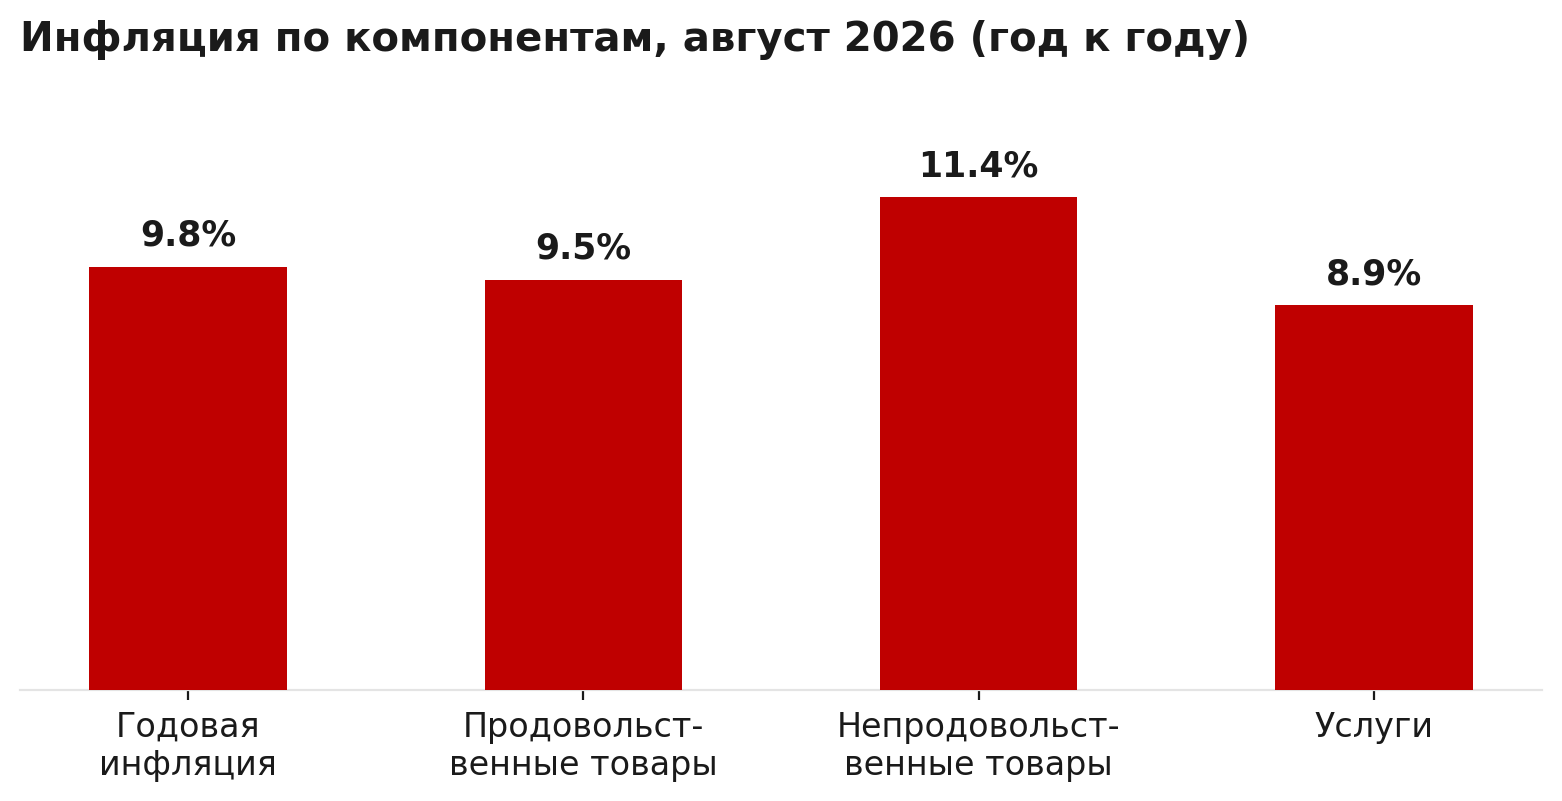
В августе 2026 года годовая инфляция составила 9,8%; продовольственные цены выросли на 9,5%, непродовольственные — на 11,4%, услуги — на 8,9%. Месячная инфляция составила 0,6%.
Национальный Банк в июне пересмотрел прогноз инфляции на 2026 год до 9–11%. Базовая ставка 16,25% отражает сохранение жёстких финансовых условий и повышает стоимость финансирования бизнеса.
Инфляционные риски связаны не только с внутренним спросом. На них могут влиять мировые цены на продукты и энергоносители, регулируемые тарифы, топливо, бюджетная политика и инфляционные ожидания.
14. Внутренний спрос
Внутренний спрос поддерживается занятостью, кредитованием, миграцией в крупные города и инвестиционной активностью. Одновременно инфляция около 10% снижает реальную покупательную способность домохозяйств.
При отставании доходов от цен домохозяйства могут сокращать потребление, использовать накопления или увеличивать заимствования. Для устойчивого роста предложение товаров и услуг должно расширяться вместе со спросом; иначе избыток спроса при ограниченном предложении усиливает инфляцию.
15. Региональная экономика
Региональная структура остаётся неоднородной. Крупнейшие города концентрируют услуги, торговлю, финансы и строительство; западные регионы сильнее зависят от добычи; север и юг имеют значительную аграрную и перерабатывающую составляющую.
Астана является одним из наиболее динамичных центров: рост ВРП в январе–марте составил 8,9%, население на 1 июля — 1,68 млн человек, миграционный прирост за январь–июнь — 33,4 тыс. человек. Промышленное производство за январь–август достигло 2,81 трлн тенге (+11%).
Региональные условия необходимо учитывать при выборе инвестиций: одинаковые процентные ставки, цены на сырьё или изменения спроса могут по-разному воздействовать на территории в зависимости от их специализации.
Рисунок 12. Показатели Астаны
16. Экономическая диверсификация
В 2026 году усиливается роль переработки, строительства, транспорта и других несырьевых отраслей, но экспорт остаётся концентрированным на сырьевых товарах.
Диверсификация имеет три уровня: увеличение переработки внутри страны, расширение экспортной корзины и развитие экспортируемых услуг — IT, финансовых, инженерных и профессиональных.
Для закрепления диверсификации необходимы рост производительности, технологические инвестиции, развитие человеческого капитала и способность компаний выходить на внешние рынки.
17. Прогноз 2026–2028
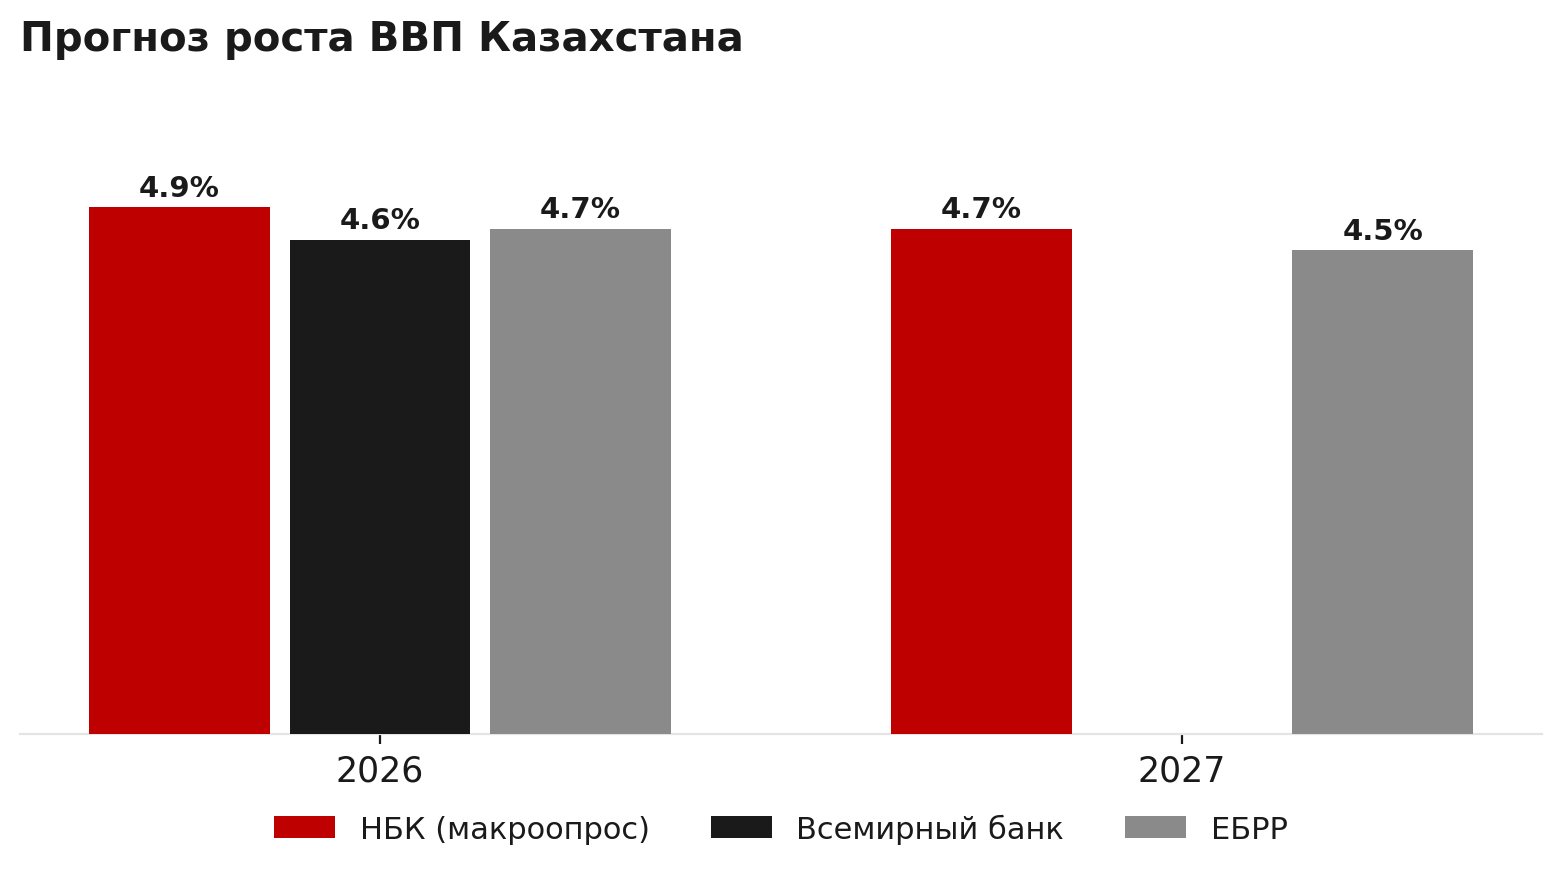
Приведённые в исходном отчёте прогнозы роста ВВП на 2026 год находятся в диапазоне 4,6–4,9%: макроопрос НБК — 4,9%, Всемирный банк — 4,6%, ЕБРР — 4,7%. В макроопросе НБК на 2027 год указан рост 4,7%, в прогнозе ЕБРР — 4,5%.
Базовая траектория предполагает сохранение положительного роста при постепенном снижении инфляции. Ключевыми предпосылками являются инвестиционная активность, нормализация сырьевого сектора и улучшение ценовой динамики.
Прогнозы чувствительны к внешней конъюнктуре, экспортным потокам, ценам на нефть и внутренней бюджетной политике. Поэтому они являются сценарными оценками, а не гарантированным результатом.
18. Риски
Ключевые риски включают сырьевой, инфляционный, финансовый, потребительский, внешний, инфраструктурный и региональный компоненты.
Сырьевой риск связан с ценами и объёмами добычи; инфляционный — с ценами и регулируемыми тарифами; финансовый — со стоимостью заёмного капитала; потребительский — с реальными доходами; внешний — со спросом основных партнёров; инфраструктурный — с нагрузкой на транспорт и энергетику; региональный — с неравномерностью инвестиционной и демографической динамики.
19. Возможности развития и инвестиционные направления
В исходном анализе выделены глубокая переработка металлов и минеральных ресурсов, производство строительных материалов, транспорт и логистика, агропереработка, городская инфраструктура, цифровые сервисы и автоматизация, энергоэффективность, модернизация оборудования, а также экспорт услуг и продукции с высокой добавленной стоимостью.
При оценке конкретного проекта необходимо учитывать стоимость капитала, валютную структуру расходов, инфраструктуру, размер локального рынка, доступность квалифицированных кадров и устойчивость спроса.
20. Заключение и система мониторинга
Экономика Казахстана в 2026 году демонстрирует положительный рост при одновременном высоком инфляционном давлении и относительно дорогом финансировании. Наиболее значимый структурный сигнал — высокая динамика обработки на фоне слабой динамики добычи нефти и газа.
Инвестиционный и строительный цикл остаётся существенным источником спроса, а демография и миграция поддерживают расширение внутреннего рынка, особенно в крупных городах. Устойчивость этих процессов зависит от производительности, эффективности инвестиций, инфраструктуры и стоимости финансирования.
Для регулярного мониторинга целесообразно отслеживать инфляцию, реальные доходы, инвестиции, производительность, промышленный выпуск, несырьевой экспорт, кредитование и качество кредитного портфеля.
21. Источники и методологические примечания
- Бюро национальной статистики Республики Казахстан — ВВП методом производства, январь–июнь 2026 года.
- Бюро национальной статистики Республики Казахстан — промышленное производство, январь–июль 2026 года.
- Бюро национальной статистики Республики Казахстан — инвестиции в основной капитал, январь–июль 2026 года.
- Бюро национальной статистики Республики Казахстан — выполнение строительных работ, январь–июль 2026 года.
- Бюро национальной статистики Республики Казахстан — МСП, 2026 год.
- Бюро национальной статистики Республики Казахстан — внешняя торговля, 2025 год.
- Бюро национальной статистики Республики Казахстан — сельское хозяйство, январь–август 2026 года.
- Бюро национальной статистики Республики Казахстан — демография, 2026 год.
- Бюро национальной статистики Республики Казахстан — рынок труда, II квартал 2026 года.
- Национальный Банк Республики Казахстан — денежно-кредитная политика, инфляция, кредитование и макроэкономический опрос, 2026 год.
- World Bank — Kazakhstan economic outlook, 2026.
- European Bank for Reconstruction and Development — Kazakhstan economic outlook, 2026.