
Рынок строительного металлопроката в Актюбинской области Промышленная база, спрос на строительство, цены на арматуру и прогноз рынка на 2025–2027 годы
Актюбинская область сочетает крупную промышленную базу, развитую сырьевую специализацию и выгодное положение на ключевых транспортных направлениях. Для рынка металлопроката это создаёт устойчивую основу спроса, однако динамика строительства, загрузка мощностей и волатильность цен формируют неоднородную рыночную картину.
Экономические и промышленные показатели Актюбинской области
Актюбинская область занимает 300,6 тыс. км². На 1 января 2024 года население региона составляло 939,4 тыс. человек, из них 570,5 тыс. — в Актобе. Доля городского населения достигала 74,9%. Валовой региональный продукт в 2023 году составил 4,25 трлн тенге, промышленное производство — 2,545 трлн тенге, инвестиции в основной капитал — 1,026 трлн тенге, что на 2,4% выше уровня предыдущего года.
- В регионе добыто 4,69 млн т нефти, 5,05 млрд м³ попутного газа, 4,01 млн т медно-цинковой руды и 6,11 млн т хромовой руды.
- Актюбинская область располагает около 340 месторождениями и концентрирует 100% запасов хрома Казахстана, 55% никеля и 40% титана.
- На регион приходится вся добыча хромовой руды в Казахстане и более 25% производства ферросплавов.
- Протяжённость автомобильных дорог составляет 6 856,6 км, включая 1 894 км республиканских дорог.
Производство строительного металлопроката
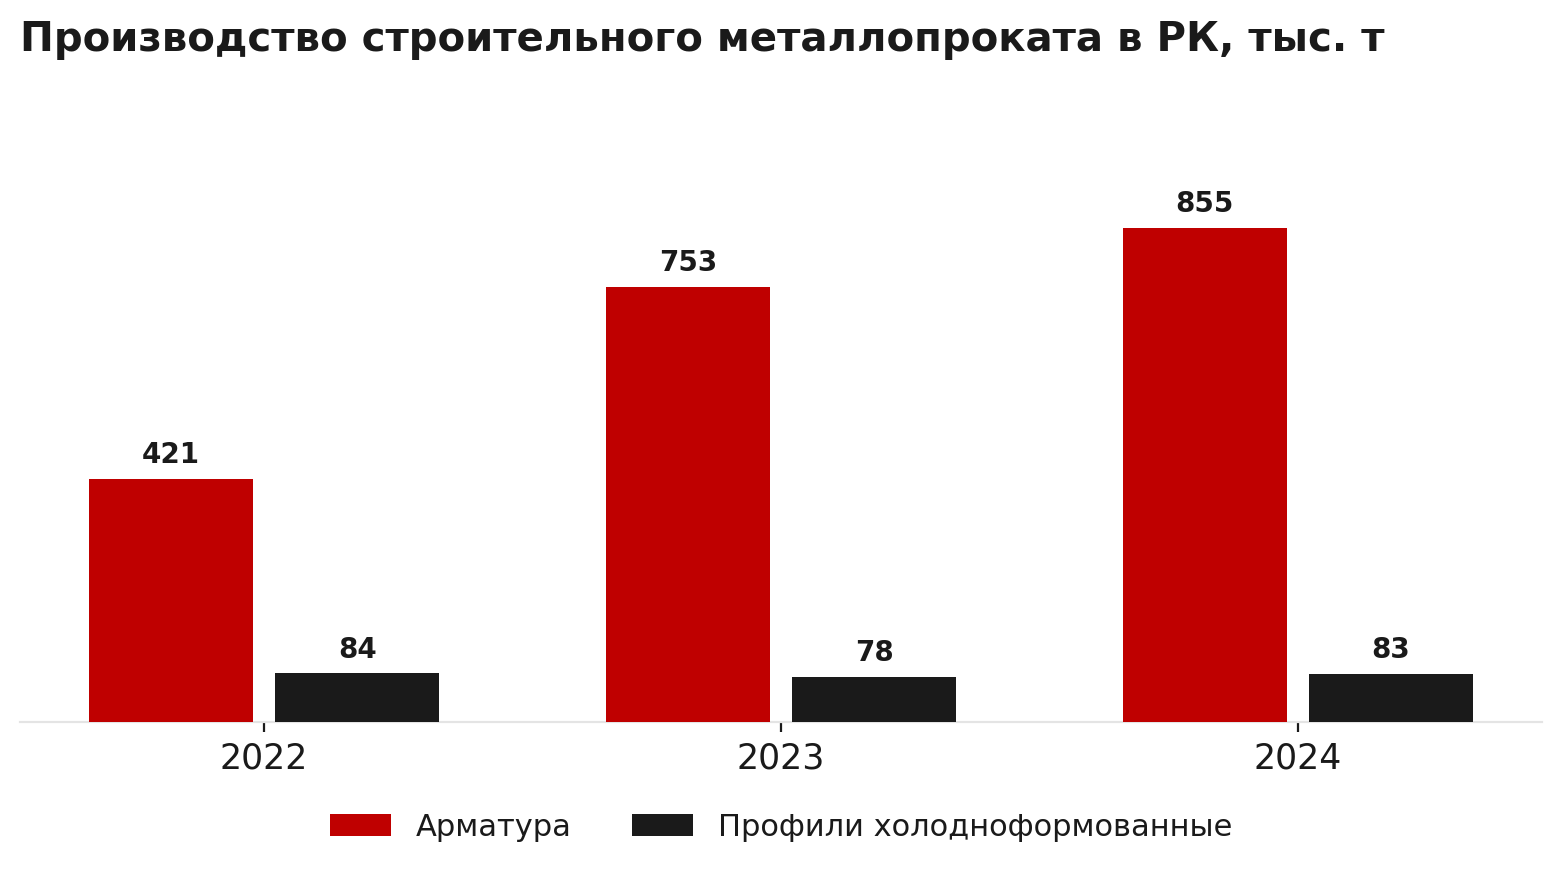
Совокупный выпуск основных групп металлопроката, связанных со строительным применением, вырос с 504,2 тыс. т в 2022 году до 944,8 тыс. т в 2024-м. За два года прирост составил 66,9%, а только за 2024 год — 12,3%.
- Арматура и прочие стержни из легированной стали: 420,8 тыс. т в 2022 году, 752,9 тыс. т в 2023-м и 855,0 тыс. т в 2024-м.
- Холодноформованные профили и угловые профили: 84,4 тыс. т в 2022 году, 78,0 тыс. т в 2023-м и 83,4 тыс. т в 2024-м.
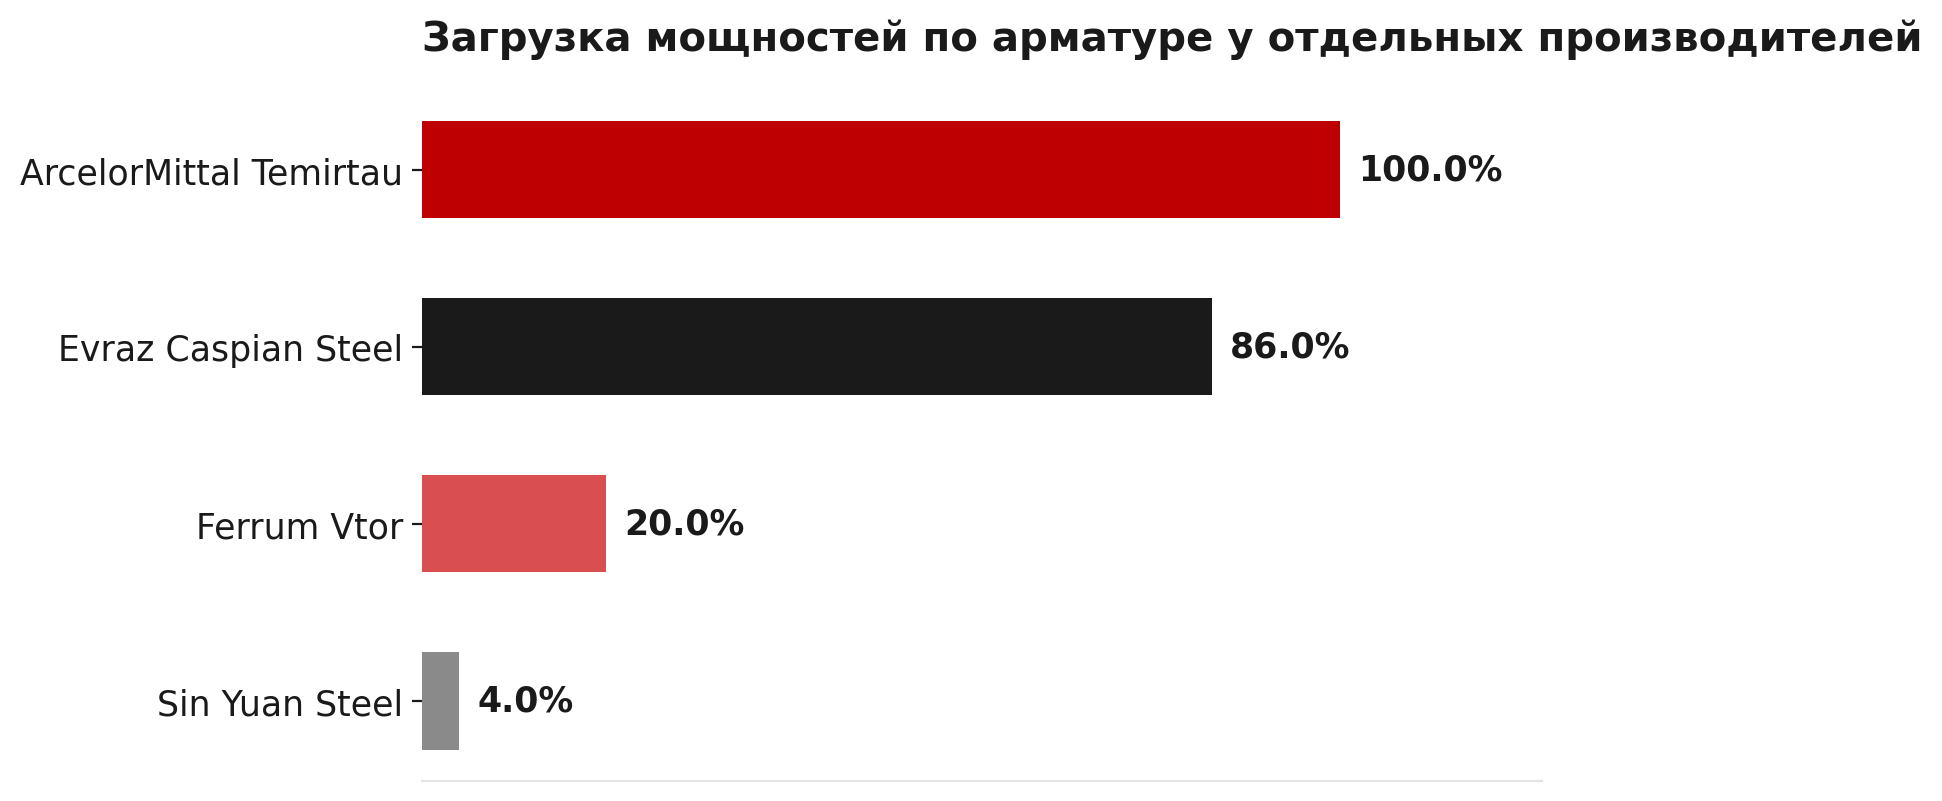
Производственные мощности по арматуре оценивались в 1,8 млн т в год, при этом средняя загрузка в 2022 году составляла около 48%. Отдельные мощности имели существенный резерв: Ferrum Vtor — 200 тыс. т при загрузке 20%, Sin Yuan Steel — 250 тыс. т при загрузке 4%; KSP Steel и Kasting в рассматриваемый период выпуска не показывали. Наиболее высокая загрузка отмечалась у ArcelorMittal Temirtau — 400 тыс. т мощности и 100% загрузки, а также у Evraz Caspian Steel — 450 тыс. т и 86%.
Отдельным фактором остаётся сырьевая база. Арматура в значительной степени производится из лома чёрных металлов. В 2022 году из Казахстана было экспортировано 767 тыс. т лома в Россию по цене около 165 тыс. тенге за тонну, тогда как внутренние производители предлагали около 130 тыс. тенге. Разница в цене и логистике стимулировала экспорт и усиливала конкуренцию за внутренний лом; в ответ применялись временные ограничения на экспорт лома.
Строительная активность и показатели спроса
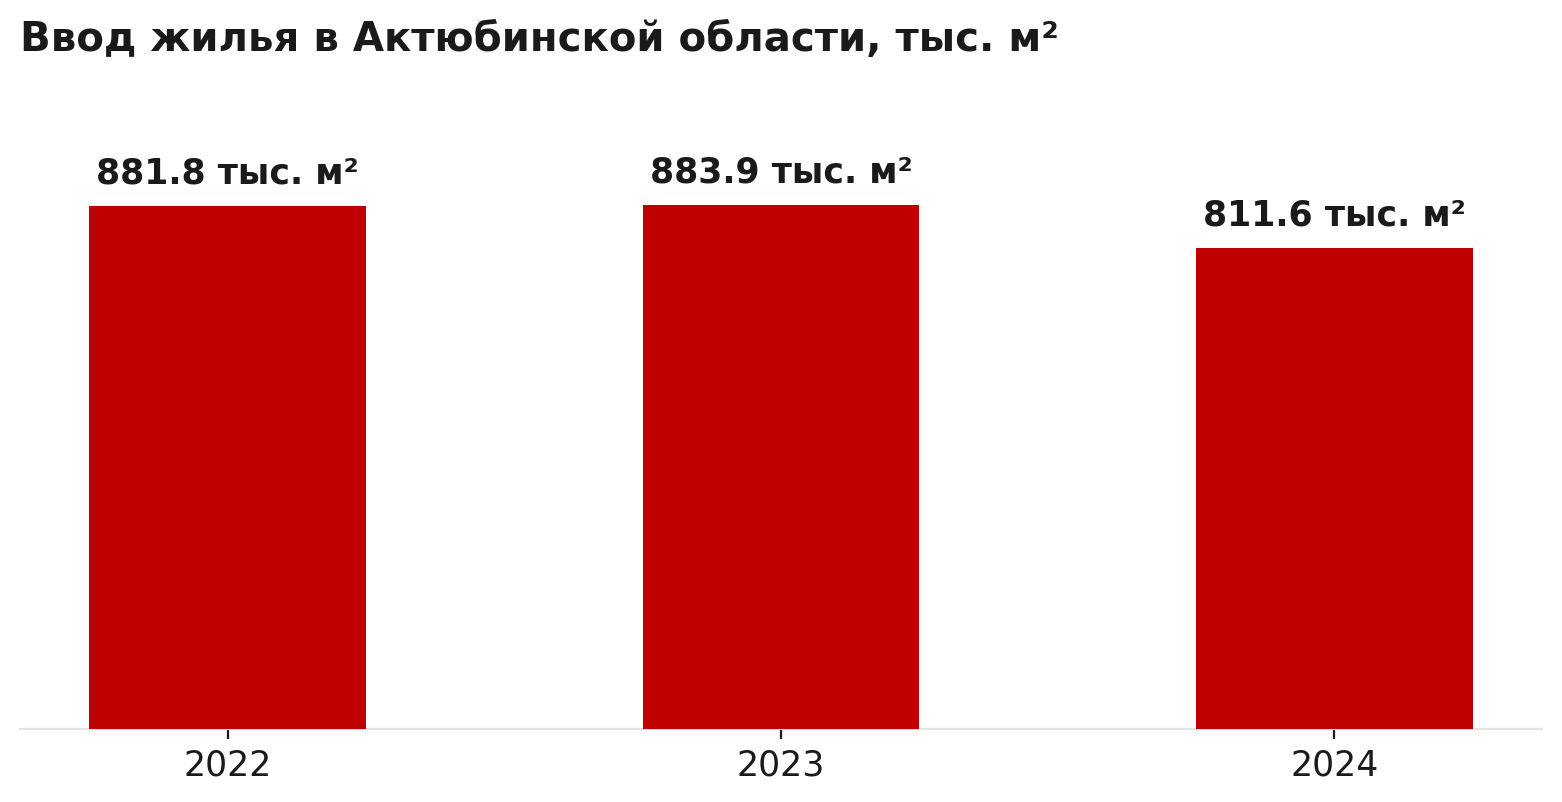
Строительный сектор остаётся одним из ключевых источников спроса на металлопрокат, но в Актюбинской области объём введённого жилья в последние годы не демонстрировал устойчивого роста. В 2022 году было введено 881,8 тыс. м², в 2023-м — 883,9 тыс. м², а в 2024-м — 811,6 тыс. м². Таким образом, в 2024 году показатель снизился на 8,17% по сравнению с предыдущим годом.
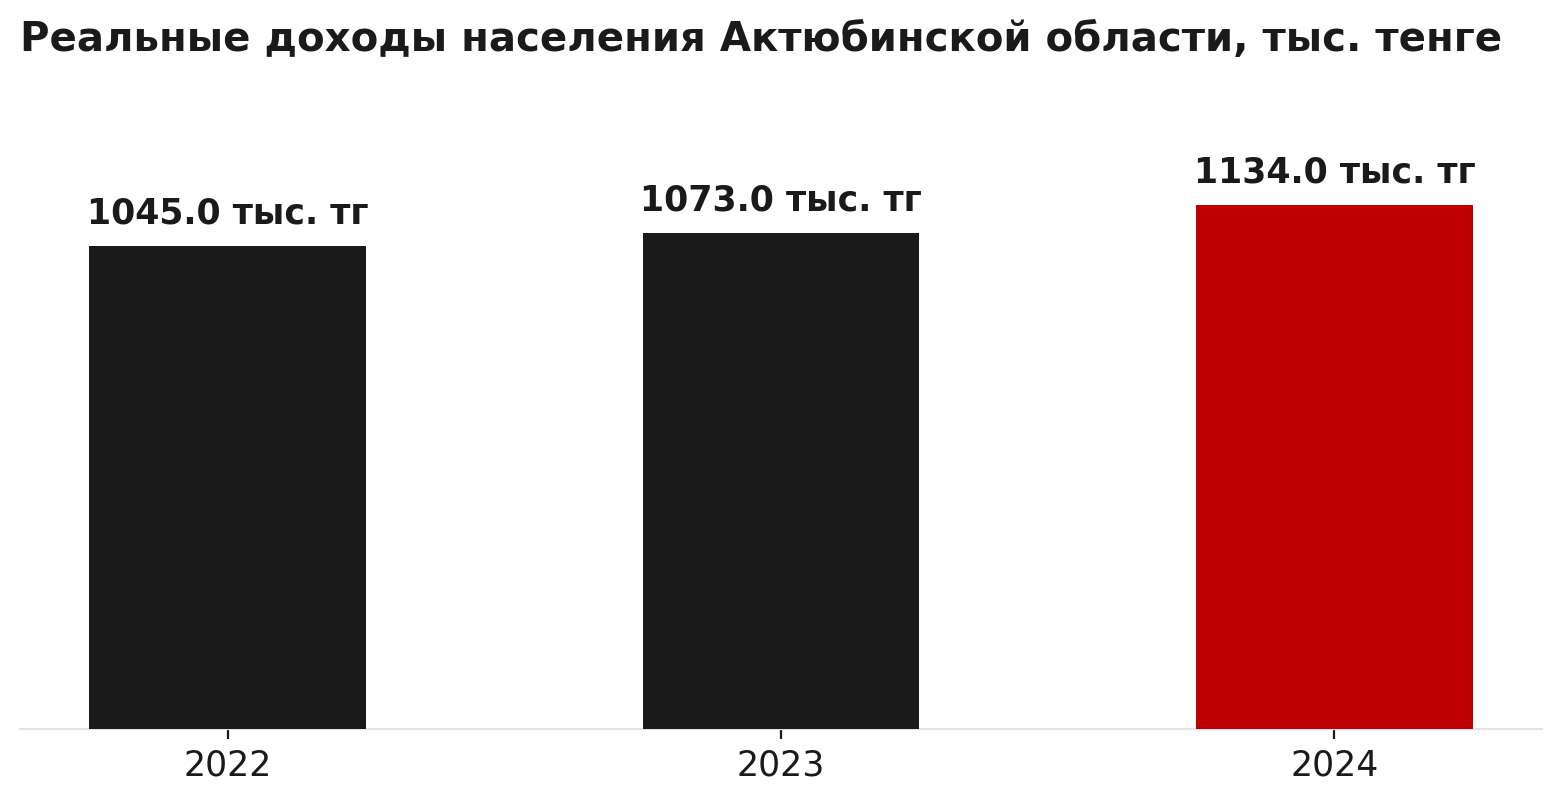
- Реальные доходы населения, напротив, росли: 1,045 млн тенге в 2022 году, 1,073 млн в 2023-м и 1,134 млн в 2024-м.
- Рост реальных доходов составил 2,64% в 2023 году и 5,68% в 2024-м.
- Связь между динамикой реальных доходов и объёмом жилищного строительства в Актюбинской области в рассматриваемом периоде не подтверждается: расчётный коэффициент корреляции составлял −0,94.
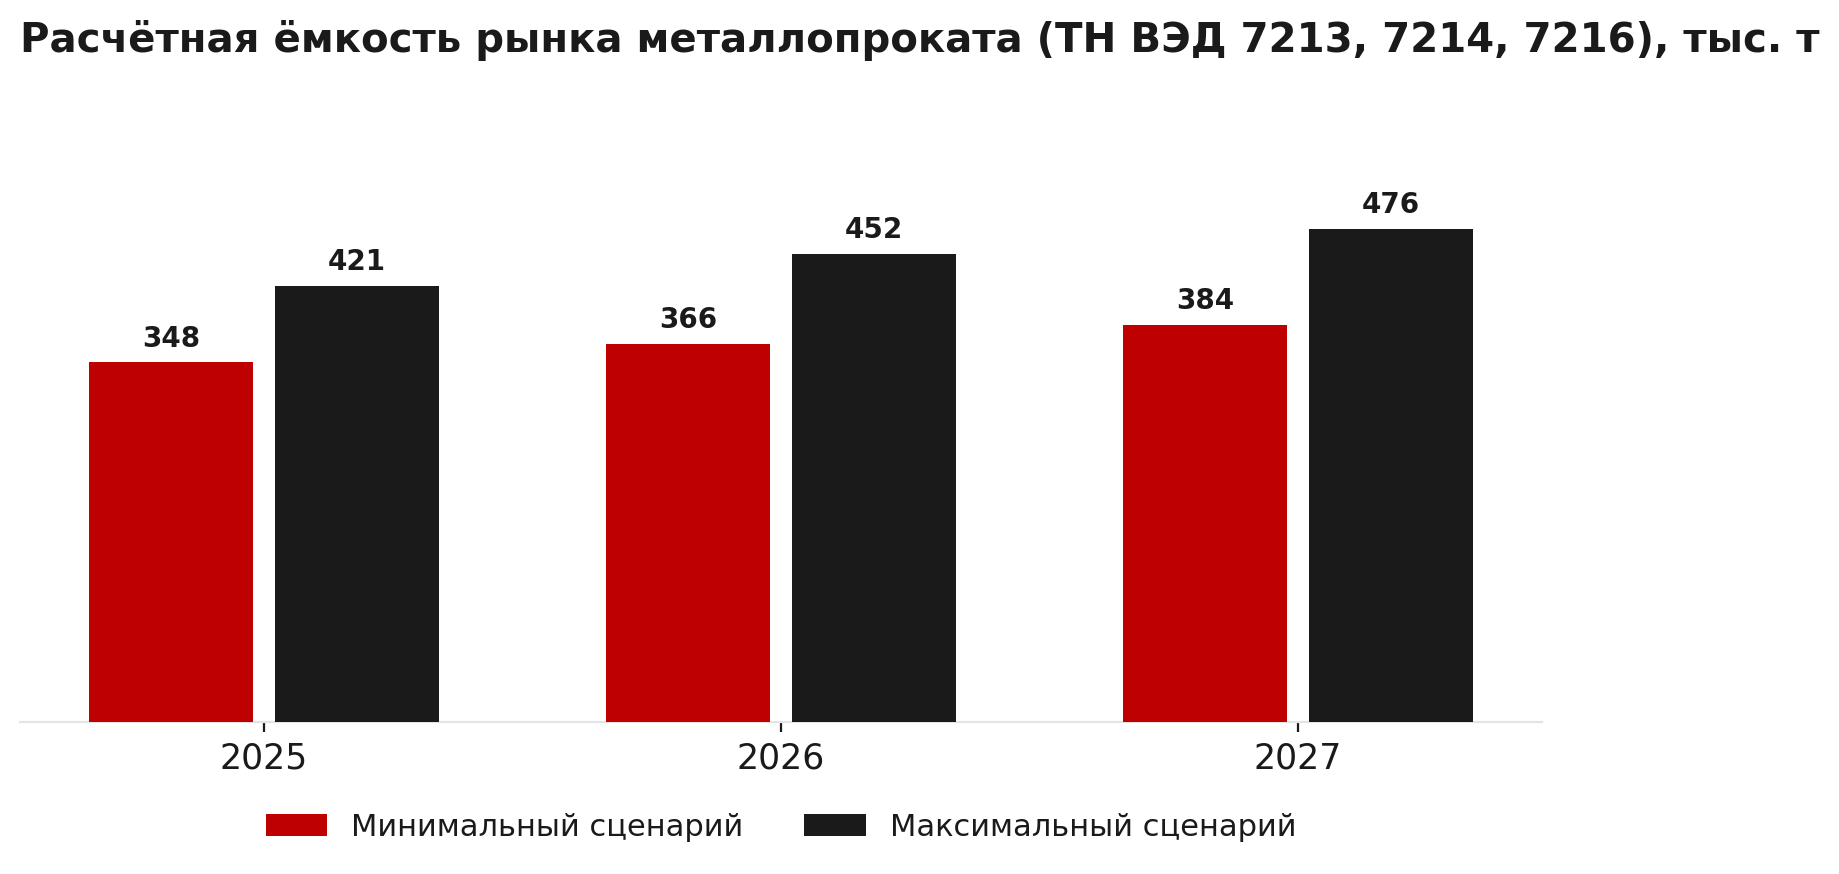
Для оценки потенциала более широкого рынка металлопроката рассматриваются также основные товарные группы ТН ВЭД 7213, 7214 и 7216. Расчётная ёмкость рынка на 2025 год находится в диапазоне 347,7–421,2 тыс. т, на 2026 год — 365,6–452,2 тыс. т, а на 2027 год — 383,8–476,5 тыс. т в зависимости от сценария.
Цены на металлопрокат и динамика рынка
Ценовая динамика металлопроката остаётся нестабильной и не сводится только к инфляции или изменению курса тенге. В 2023 году средняя цена арматуры снизилась на 3,59%, несмотря на инфляцию 9,35%. За январь–ноябрь 2024 года при инфляции 8,4% средневзвешенная цена снизилась на 12,34% относительно уровня, который формировался бы при простой индексации.
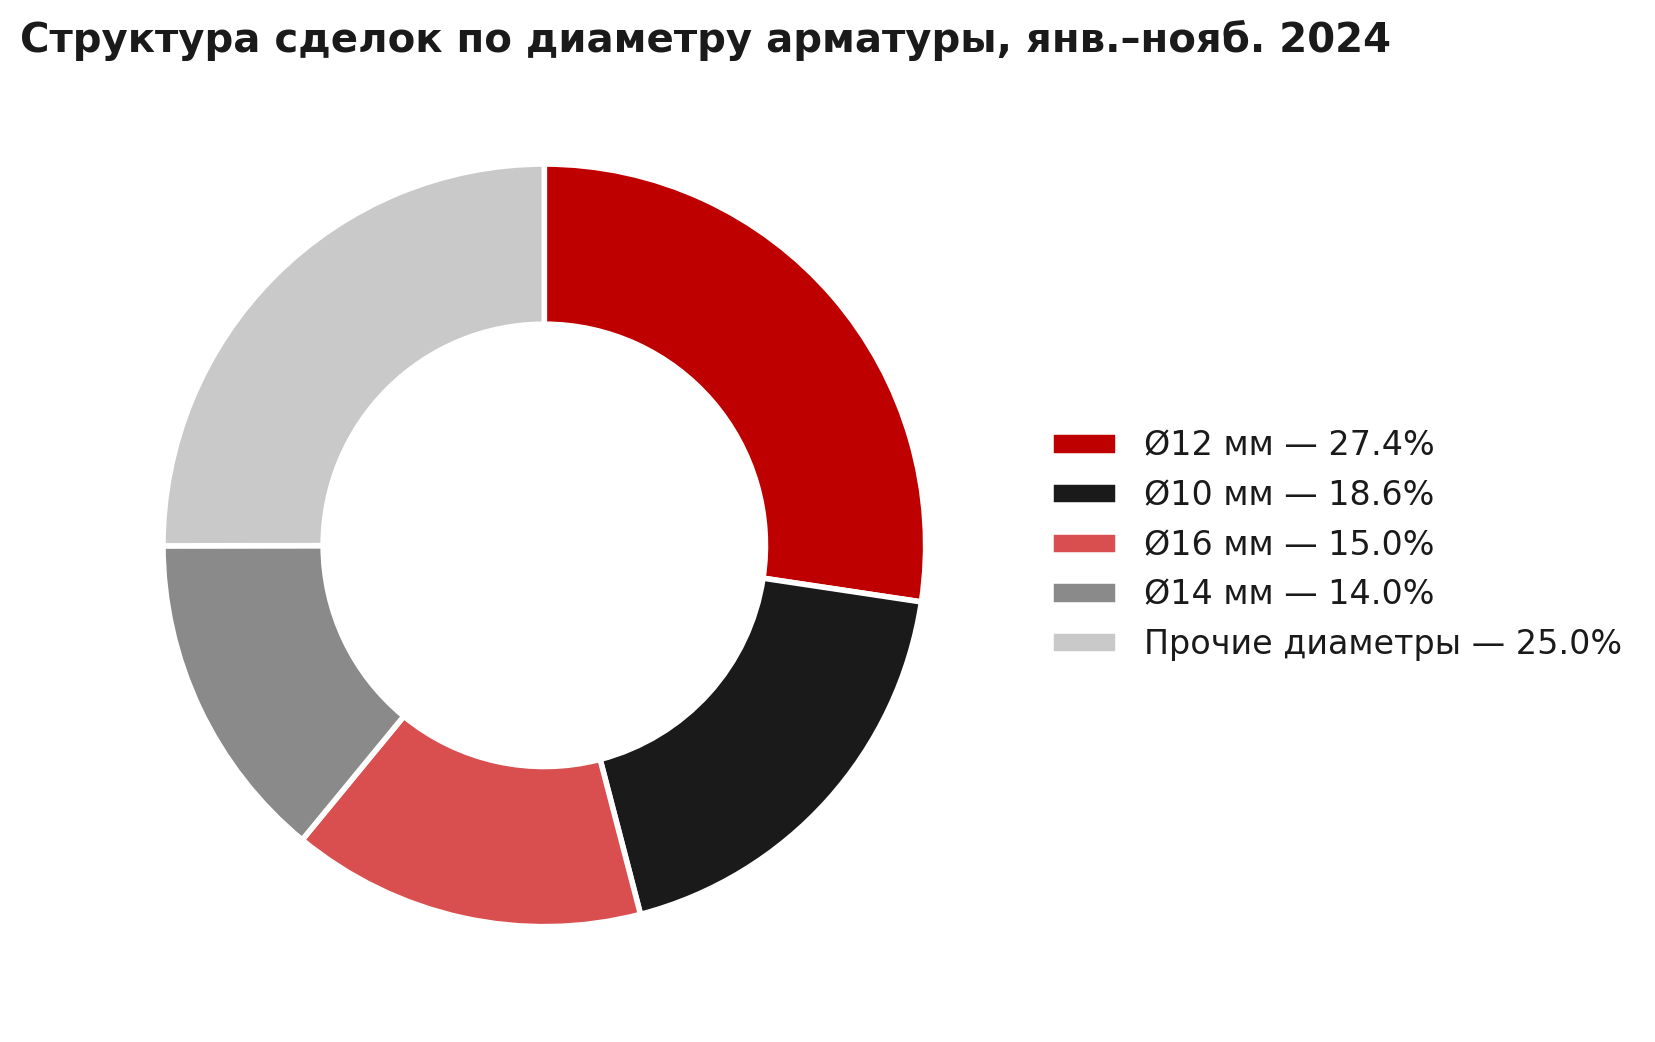
- Наиболее активно на рынке обращается арматура Ø12 мм — 361 сделка, или 27,37% всех сделок.
- На Ø10 мм приходится 18,57% сделок, на Ø16 мм — 15,01%, на Ø14 мм — 14,03%; четыре диаметра формируют более 75% всех сделок.
- По Ø12 мм в январе–ноябре 2024 года средневзвешенная цена составляла около 386,6 тыс. тенге/т, медианная — 386 тыс. тенге/т; основной рабочий диапазон — 350–400 тыс. тенге/т.
- Рабочий диапазон цен на катанку оценивался в 300–450 тыс. тенге/т, краткосрочный ориентир — 300–350 тыс. тенге/т.
- Для отдельных видов сортового проката ценовые коридоры заметно шире: арматура Ø16 мм — порядка 400–500 тыс. тенге/т, Ø14 мм — 400–410 тыс., Ø10 мм — 300–400 тыс., Ø12 мм — 350–400 тыс.
Курс также не объясняет всю динамику рынка. Средний курс доллара составлял 1 460,5 тенге в 2022 году, 1 451,9 тенге в 2023-м и около 1 494,9 тенге в ноябре 2024 года. При пересчёте в доллары средняя цена снизилась с 806,1 до 791,8 доллара за тонну в 2023 году, а к ноябрю 2024 года — до 633,8 доллара.
Прогноз объёмов строительства и потребности в металлопрокате
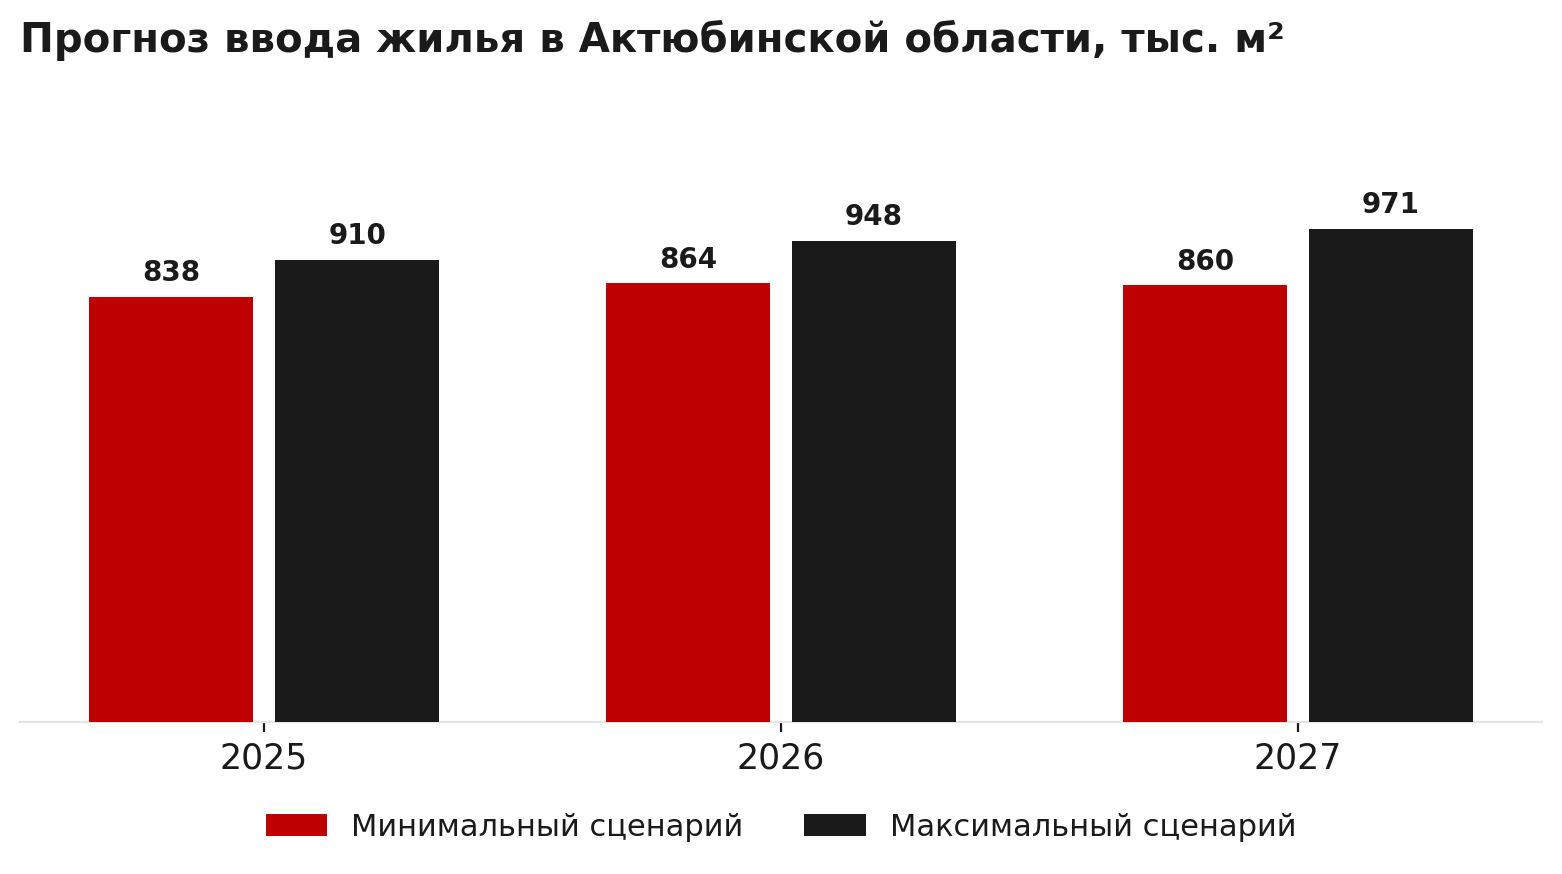
Прогноз общей площади жилых зданий для Актюбинской области рассчитан на 2025–2027 годы. На 2025 год базовым уровнем является 811 641 м², а сценарные значения составляют 837 614, 876 410 и 910 255 м². На 2026 год прогноз составляет 864 417, 947 574 и 943 025 м²; на 2027 год — 860 095, 961 788 и 971 315 м² соответственно.
Для оценки более широкого рынка строительного металлопроката используются товарные группы ТН ВЭД 7213, 7214 и 7216. Расчётная ёмкость рынка на 2025 год составляет 347 650–421 241 т, на 2026 год — 365 585–452 176 т, на 2027 год — 383 777–476 521 т в зависимости от сценария.
Основные выводы
Рынок металлопроката в Актюбинской области опирается на мощную промышленную базу и крупный региональный спрос, но развивается неравномерно. Национальное производство основных строительных видов проката быстро увеличивается, при этом значительная часть мощностей остаётся недозагруженной. В строительстве наблюдается снижение ввода жилья в 2024 году на фоне роста реальных доходов, поэтому спрос на металл определяется не только потребительскими доходами, но и инвестиционными проектами, инфраструктурным строительством, импортом и ценовой конъюнктурой.
Ключевой рыночный фактор — сочетание растущей производственной базы и высокой ценовой волатильности. При сохранении проектного спроса и замещении импорта рынок способен обеспечивать значительные объёмы реализации, однако коммерческие результаты будут зависеть от загрузки мощностей, доступности лома, логистики и способности производителей удерживать конкурентную цену.